Планируйте траты по доступным деньгам, обязательствам и запасу на слабые месяцы. Удачный месяц не определяет, сколько можно тратить постоянно. Среднего дохода тоже недостаточно: крупная оплата может прийти после срока аренды. Бюджет должен учитывать суммы и даты платежей.
Определите, сколько денег доступно для личного бюджета
Соберите историю поступлений по месяцам. При сезонном заработке охватите полный цикл. Нулевые месяцы не исключайте — иначе обычный доход будет казаться выше. Выставленные счета, обещанные премии и будущие заказы записывайте отдельно от полученных денег.
Зафиксируйте свободный остаток на дату начала плана. Прибавляйте к нему только новые поступления: уже учтённые суммы нельзя складывать повторно. Для ожидаемых оплат укажите сроки и статус — например, принята ли работа клиентом. До получения этих денег оплачивать счета придётся из других средств.
Из клиентской оплаты выделите средства на рабочие затраты и налоговые обязательства. Остальное распределяйте в личном бюджете. Уже вычтенные суммы не учитывайте повторно. Переводы между своими счетами доходом не считаются.
При инвестициях отделяйте результат на экране от доступных средств. Разбираясь, как работает копитрейдинг на Bybit, учитывайте: по документации сервиса показатель прибыли и убытка включает результат открытых позиций. Он ещё может измениться, поэтому его нельзя автоматически считать деньгами для личных платежей. Возвращённый собственный капитал тоже не является заработком.
Рассчитайте обязательные расходы и выберите лимит на жизнь
Определите, сколько нужно на жильё, питание, транспорт, лечение и действующие обязательства. Отдельно запишите покупки и услуги, которые можно сократить или перенести. Регулярность платежа не делает его необходимым: подписку можно отменить, а продукты нужны, хотя их стоимость меняется.
Сопоставьте эту сумму с историей заработка. Крупная разовая оплата повышает среднее; прошлый минимум не гарантирует такой же доход в будущем. Разовые поступления отмечайте отдельно и проверяйте бюджет без их повторения.
В условном примере за шесть месяцев поступило 250, 350, 450, 550, 500 и 1800. Все суммы — в денежных единицах одной валюты, после рабочих затрат и выделения средств на налоги. Среднее равно 650, минимум — 250. Медиана — 475: среднее двух центральных значений упорядоченного ряда, 450 и 500. Она меньше зависит от крайних сумм, но тоже не предсказывает будущий доход.
Проверим расходы по 450 в месяц при стартовом запасе 300. Здесь поступление каждого месяца предшествует расходам; сроки внутри месяца рассмотрим отдельно.
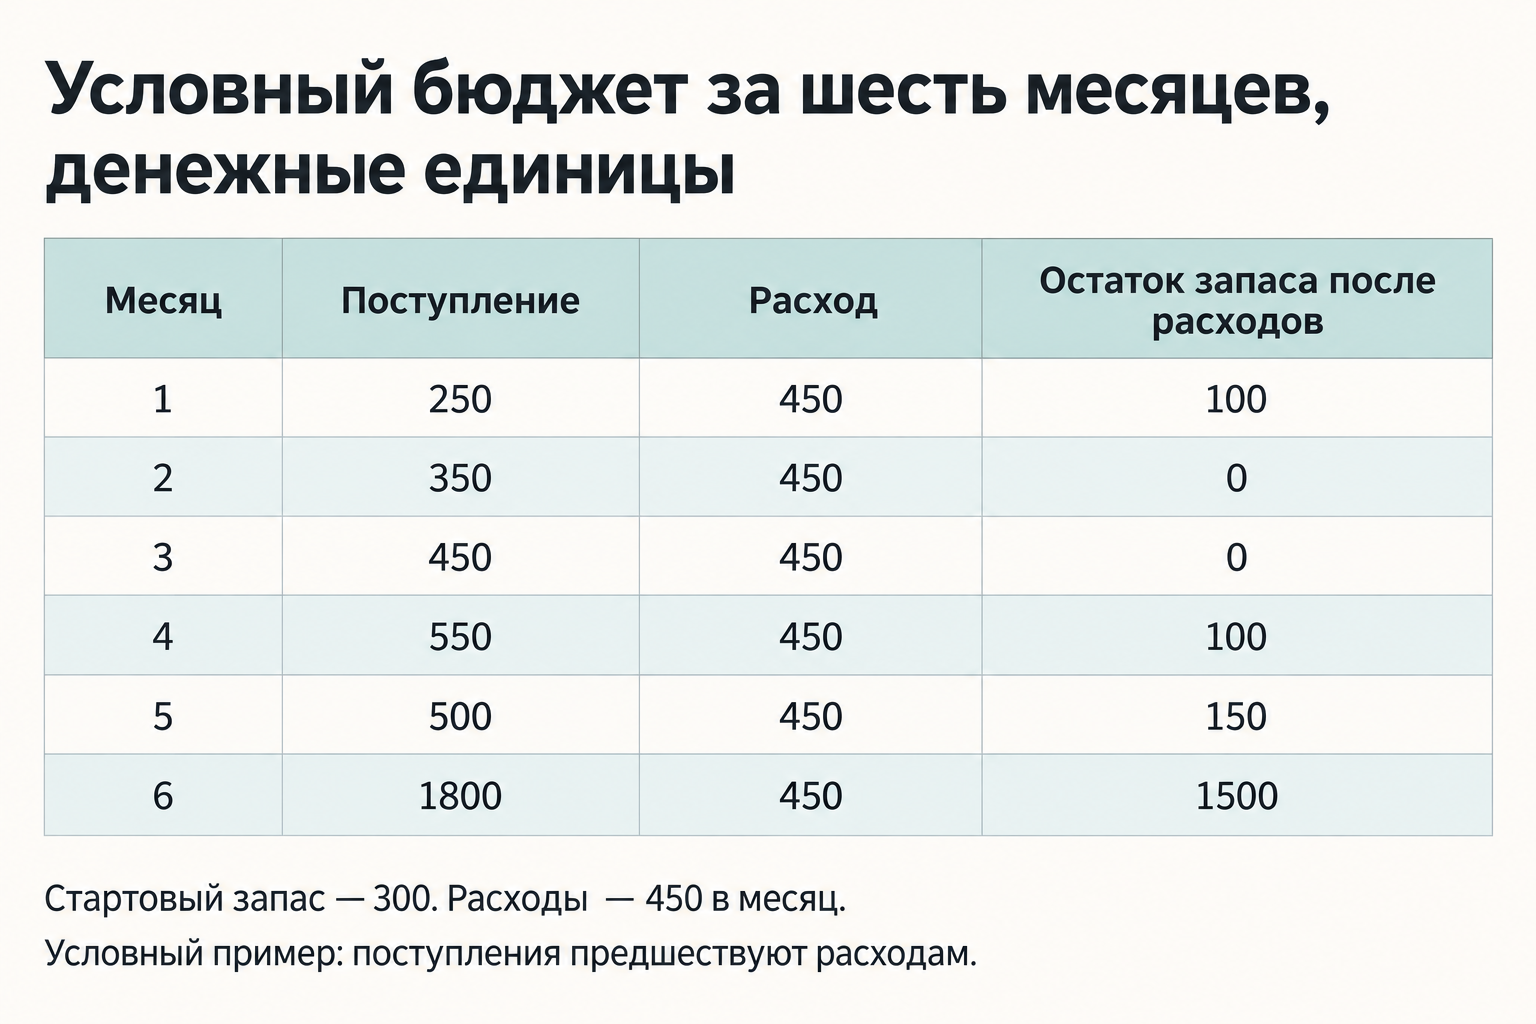
Расходы по среднему, 650, потребовали бы стартового запаса 1150: большая оплата приходит последней. Поэтому важна последовательность поступлений, а не только их общий размер.
Лимит 450 выбран для примера. Свой проверьте по двум условиям: он покрывает необходимое, а имеющихся средств хватает в слабые периоды. Без истории или при нулевом минимуме начните с текущего остатка и ближайших обязательств. При смене клиентов или условий работы пересмотрите ожидаемый заработок.
Проверьте остаток к каждой дате платежа
Внесите в календарь аренду, взносы, крупные покупки, автоматические списания и ожидаемые оплаты. Добавьте повседневные траты на питание и проезд — например, по неделям. Без них расчёт завысит доступную сумму.
Формула для каждой операции: новый остаток = предыдущий остаток + поступление − расход. Полученный результат переносите дальше.
Допустим, в начале месяца есть 75 единиц. Счёт на 250 нужно оплатить 10-го числа, ожидаемые 500 придут 25-го, ещё 150 предстоит потратить 28-го. Изменение за месяц — плюс 100, расчётный конечный остаток — 175. Однако к первому платежу не хватает 175.
Отрицательный результат означает непокрытый счёт. До срока нужно найти недостающую сумму или согласовать перенос либо разделение платежа. Изменение даты в таблице не меняет договор.
Проверьте также сценарий задержки оплаты. При изменении срока или суммы пересчитайте все последующие остатки. Средства, отложенные на налоги или другой счёт, исключите из свободных денег.
Разделите запас на слабые месяцы и плановые расходы
У накоплений разные назначения:
- покрыть обычный спад заработка;
- оплатить известные будущие счета;
- справиться с внезапными расходами или перерывом в работе.
Одни и те же средства нельзя полностью учитывать в каждой категории. Назначения можно вести строками в таблице, даже если всё хранится на одном счёте.
В примере запас 300 покрывает заданную последовательность, но во втором и третьем месяцах обнуляется. Это минимум для конкретного расчёта, а не безопасная норма. Если третье поступление 450 заменить нулём, потребуется 750 стартовых единиц — на 450 больше.
Для своего запаса оцените длительность сезонного спада, задержки крупной оплаты или перерыва в заработке. Рассчитайте, сколько нужно на обязательства за это время. Средства должны быть доступны к сроку: актив, который ещё предстоит продать, не равнозначен готовой сумме.
Для ежегодного счёта разделите недостающую сумму на число пополнений до оплаты. Если нужно 600 через шесть месяцев, накоплений пока нет и впереди шесть пополнений, потребуется по 100. Деление на 12 дало бы 50 и не обеспечило оплату вовремя.
Выделение суммы в резерв уменьшает свободную часть денег. При оплате из него сокращаются общий остаток и сам резерв, поэтому повторно уменьшать свободную сумму не нужно. Пополняйте накопления после получения оплаты и проверки ближайших обязательств. При автоматическом переводе контролируйте остаток.
Пересматривайте план до того, как резерв закончится
Выплачивать себе одинаковую сумму можно, пока её обеспечивают поступления и запас. Если резерв сокращается и не восстанавливается в сильный период, выясните причину: задержки оплаты, снижение заработка или рост расходов.
После крупного поступления и перед важным платежом проверьте:
- Сколько свободных денег осталось.
- Когда и в какой сумме ожидаются оплаты.
- Хватит ли на обязательные платежи при задержке оплаты.
- Какие траты можно сократить и сколько отложить.
Если оплата задержалась, отмените необязательные покупки. При необходимости заранее обсудите изменение сроков платежа — согласие другой стороны не гарантировано. Прежде чем использовать средства на следующий счёт, пересчитайте последствия.
Если заработка постоянно не хватает на необходимое, перераспределение не решит проблему. Нужно менять обязательства, расходы или способы получения дохода. Заём учитывайте отдельно: он даёт средства сейчас, но создаёт будущие платежи и не является заработком.
 Загрузка ...
 Все данные взяты из официальной базы ЦБ России — там информация обновляется ежедневно, так что можно всегда проверить актуальные сведения.